監査法人を退職すると、CPD単位の取得方法に悩む方も多いはずです。
大手監査法人では集合研修やe-ラーニングの視聴により単位を取得できましたが、退職・転職するとその機会が失われるからです。
そこで本記事では、CPD単位の取得方法を画像付きでわかりやすく解説します。この方法であれば、比較的早くCPD単位の取得ができるでしょう。
なお、本記事はCPD単位の最短取得を推奨するものではありません。
CPDは、公認会計士としての使命及び責務を全うし、監査業務等の質的向上を目的としていますので、そのための単位取得であることをお忘れなく。(参考:JICPA-継続的専門研修制度)
Step1.CPD ONLINEへアクセスしログインする
CPD ONLINEにアクセスします。(下図参照)
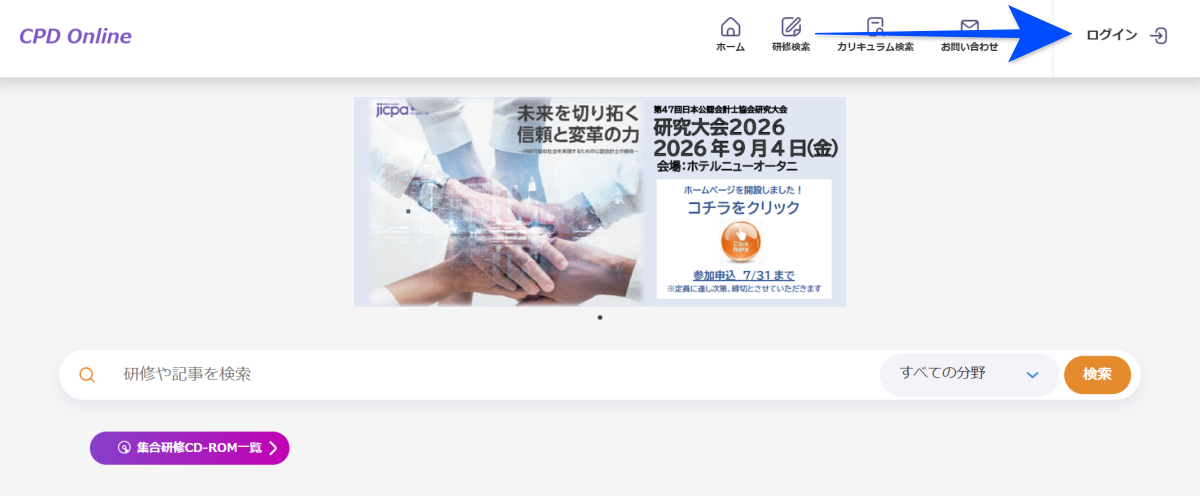
右上の「ログイン」から、CPD ONLINEにログインしましょう。
Step2.CPD指定記事を選ぶ
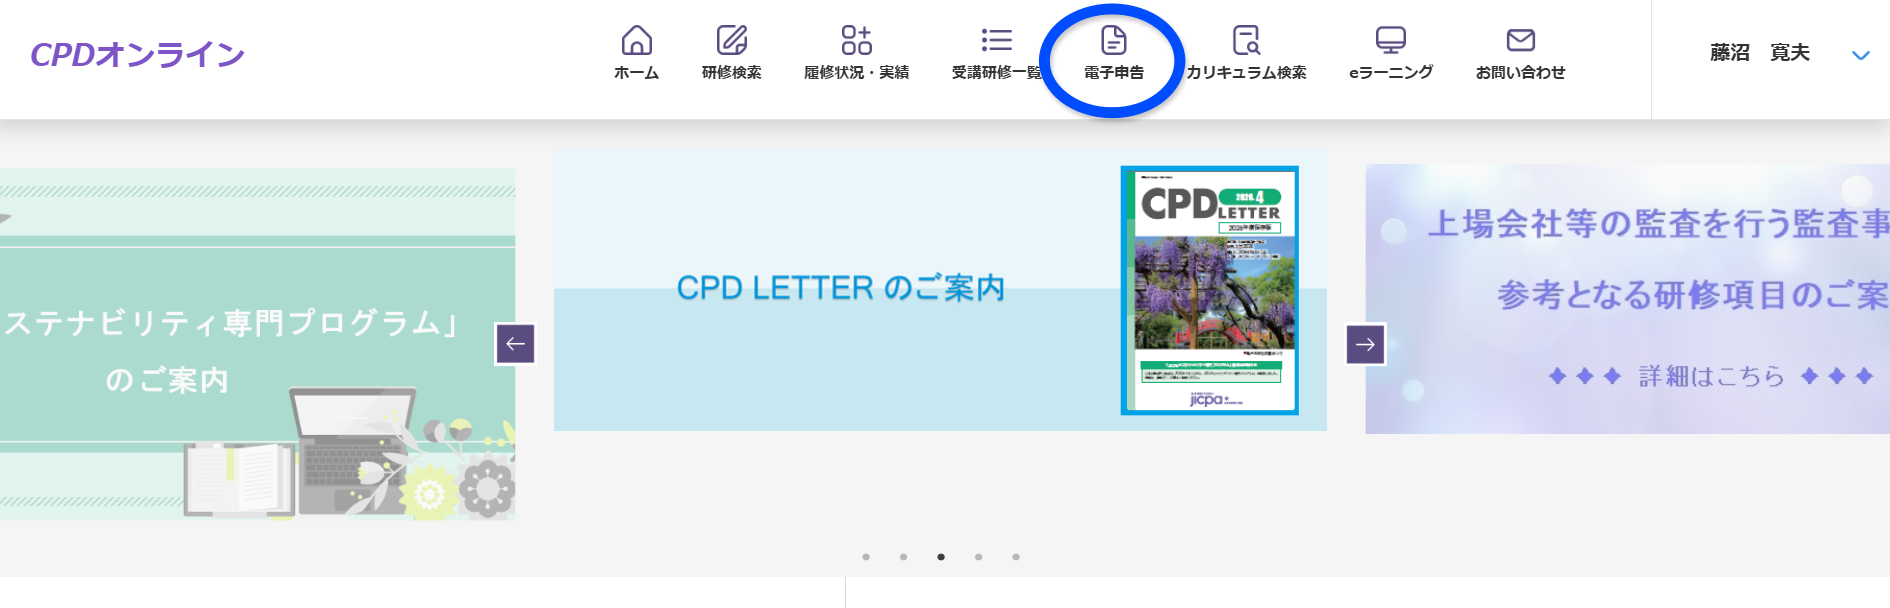
CPDオンラインにログインできたら、まず画面上部にある「電子申告」をクリックします。
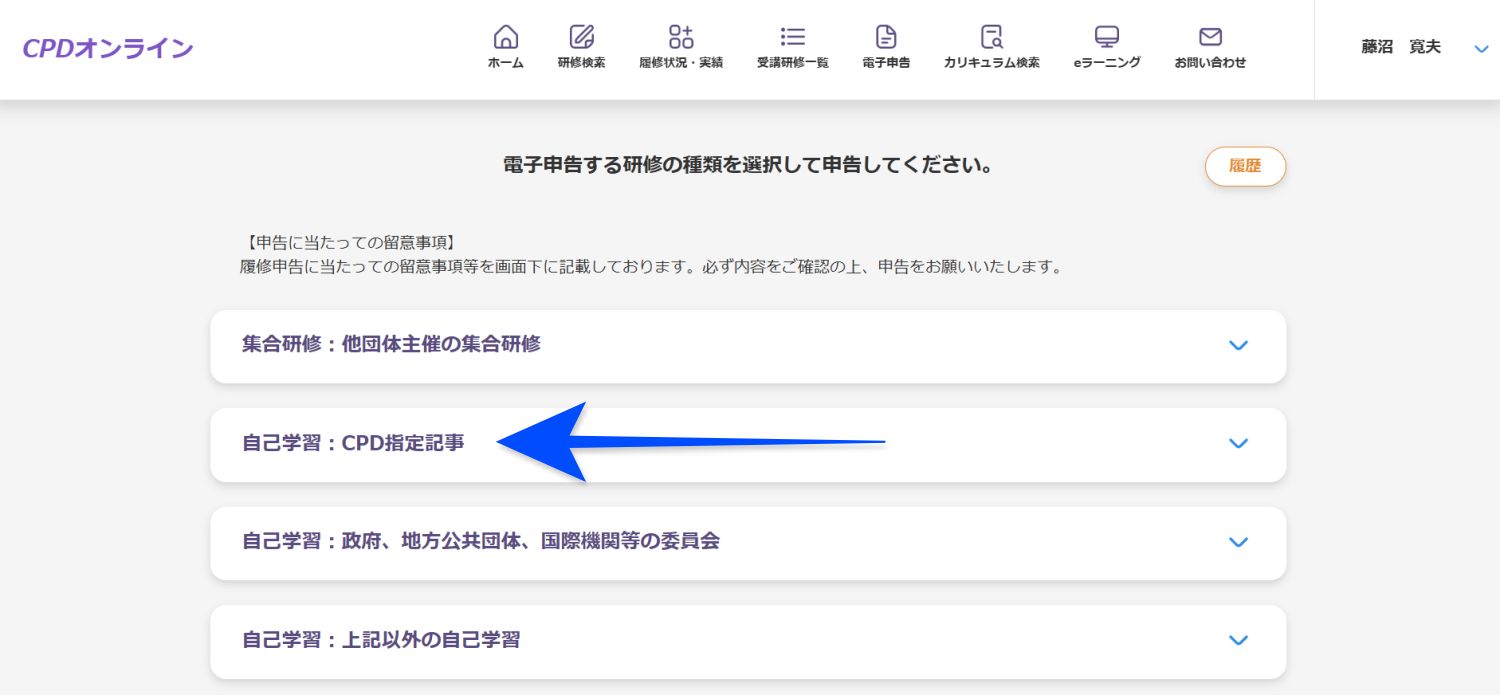
すると、電子申告する対象となる研修の種類一覧が表示されますので、「自己学習:CPD指定記事」をクリックします。
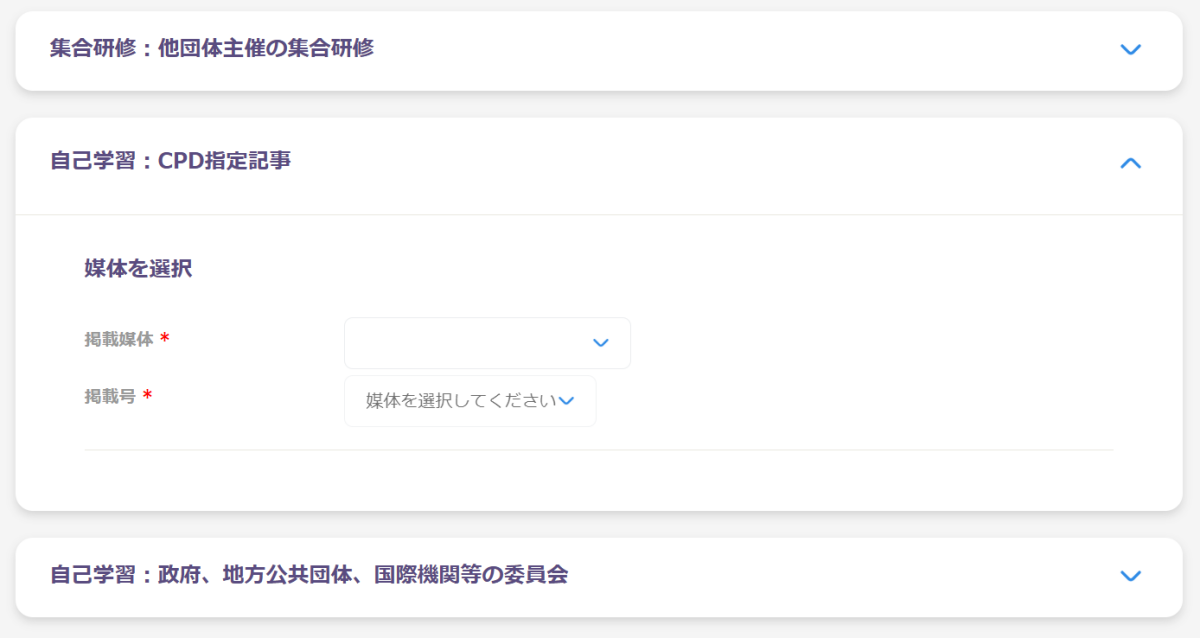
プルダウンで表示された「掲載媒体」の中から任意の媒体を選択し、その後「掲載号」を選択します。
- 東京会「業務資料集」
- 会計・監査ジャーナル
- 自主規制レポート
- 監査提言集
- 綱紀関係事例集
- 品質管理委員会年次報告書、品質管理レビュー事例解説集
- JICPAウェブサイト
ここでは、この中でも最も一般的・CPD指定記事の多い「会計・監査ジャーナル」を選択します。
なお、「監査提言集」や「東京会の業務資料集」は取得できる単位数が多い傾向にあります。
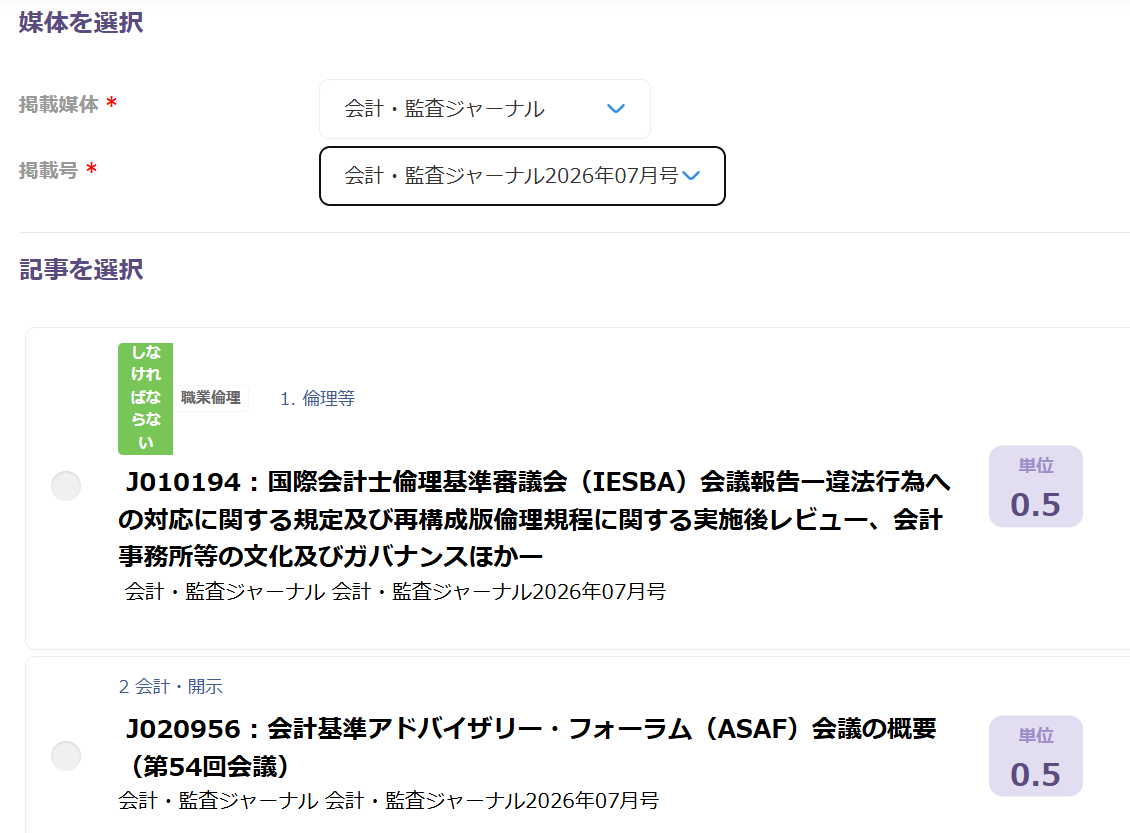
「掲載号」を選ぶと、その下に当該媒体掲載号の記事が一覧表示されます。
右横には取得できるCPD単位が表示されていますので、好きなCPD指定記事を選択しましょう。
Step3.CPD指定記事の実施時期、目的、研修概要、成果を入力する
好きなCPD指定記事を選択すると、CPD指定記事の単位申告入力フォームが表示されます。
選択した記事を読み、入力をしましょう。
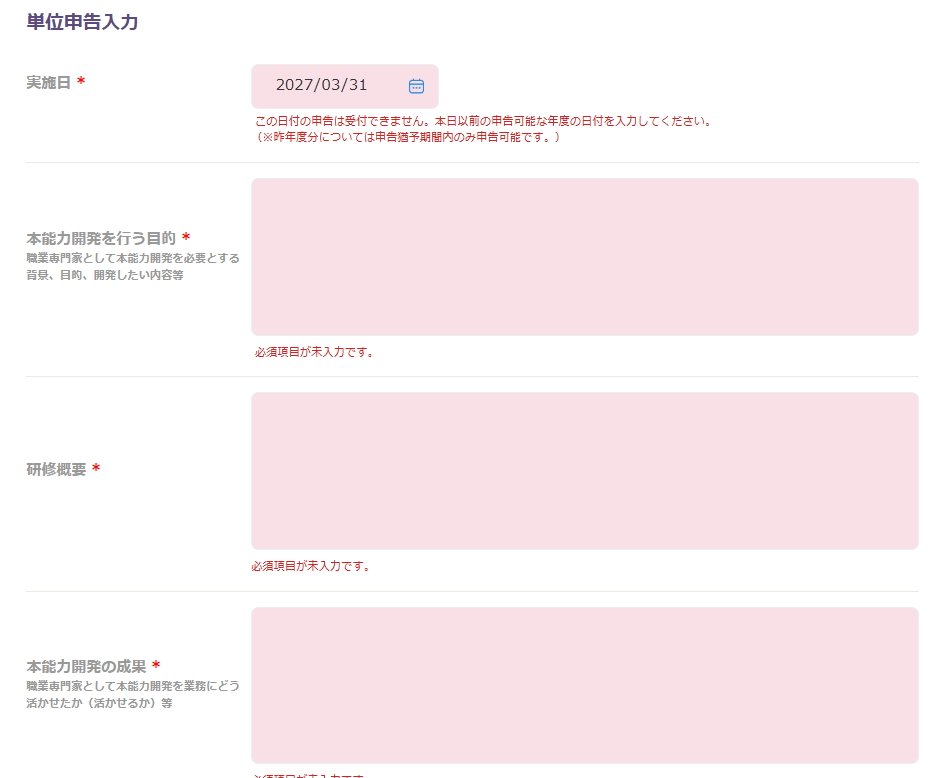
- 実施日
- 本能力開発を行う目的
- 研修概要
- 本能力開発の成果
「本能力開発を行う目的」「研修概要」「本能力開発の成果」はいずれも各10文字以上、かつ3項目合計200文字以上の入力が必要です。
全ての入力を完了させ、「単位を申告」ボタンを押すことでCPD単位の申請が完了します。
なお、この時点ではあくまで「単位の申告」が完了したのみであり、この後申告が正しく行われているかを公認会計士協会がチェックします。
(参考1)CPD指定記事を読める場所
CPD指定記事となる各媒体・各記事は、基本的にネット上で検索すればすぐに閲覧できます。
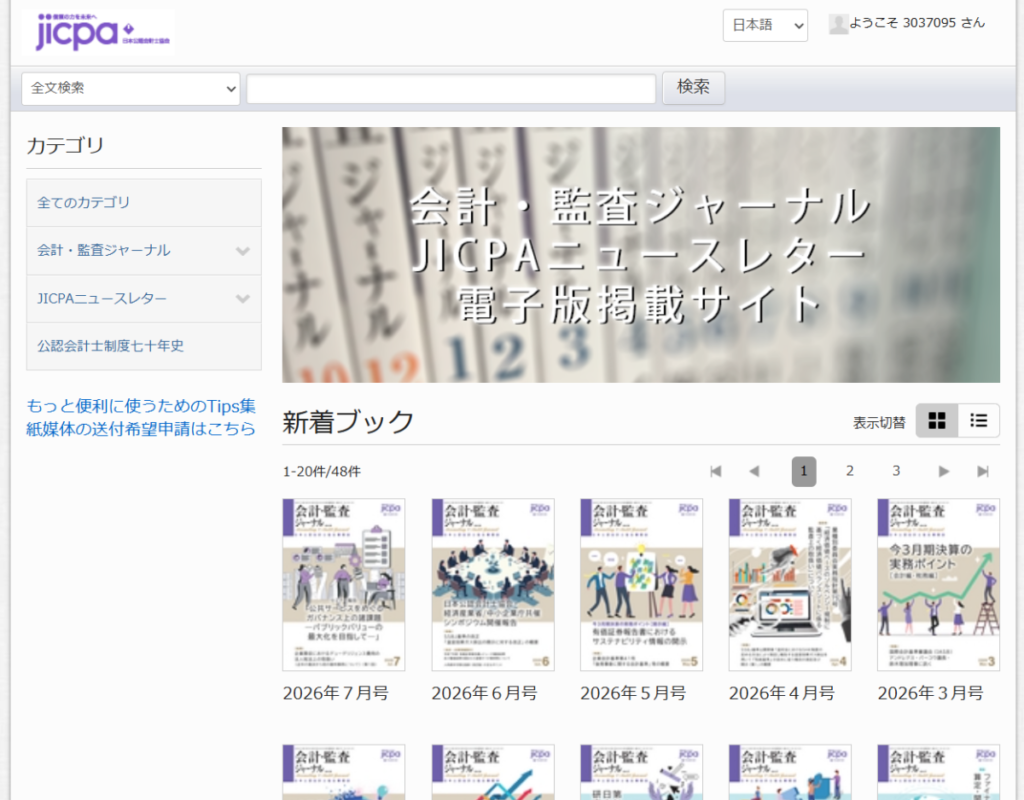
同様に「会計・監査ジャーナル」も無料で電子版を閲覧することができますが、閲覧方法が少し特殊ですので解説します。
- 日本公認会計士協会HPにアクセスし、ログインする(重要)
- ログイン後、会員マイページの中段にある「会計・監査ジャーナル <電子版>」をクリック
- 会計・監査ジャーナルの電子版一覧が表示されるので、好きな号を選ぶ
日本公認会計士協会のマイページにログインした状態でなければ、会計・監査ジャーナルの電子版を閲覧することができないためご注意ください。
(参考2)申告したCPD単位の確認方法
申告したCPD単位は、CPD Onlineトップページを少しスクロールすると表示されています。
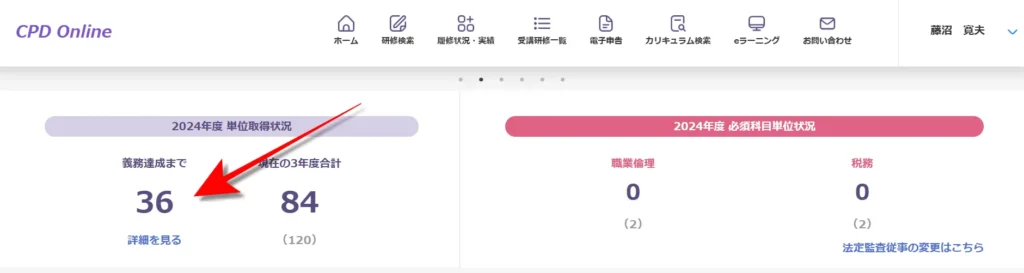
CPD単位は1年間で40単位の取得が必須とされていますが、この画面では義務達成まで残り36単位(4単位取得した)であることが分かります。
下部にある「詳細を見る」をクリックすることで、更に細かな内訳を確認することができます。
(参考3)CPD単位や継続的専門研修制度に関する会則
継続的専門研修制度(CPD)に関する規則のうち、CPD単位取得に関する規則を抜粋します。
(不適切な履修申告の禁止)
第122条の2 会員は、不正その他の不適切な履修申告(以下「不適切な履修申告」という。)を行ってはならない。
2 第130条に規定する継続的専門能力開発制度協議会(以下「CPD協議会」という。)は、不適切な履修申告のうち、重大な違反事実が認められるものを不正な履修申告と認定する。
引用:日本公認会計士協会会則
不適切な履修申告はせず、正しくCPDの申告を行いましょう。

コメント